福建白酒厂家转型观察:米香型白酒与红曲酒的工艺突围之路
在白酒行业"浓香称王、酱香逐鹿"的格局下,福建白酒厂家始终是一个容易被低估的群体。然而,若将视线投向闽江流域与戴云山区,会发现这里保存着中国白酒版图中极为独特的技术路线——米香型白酒与红曲酒的复合酿造体系。鸿鸽酒业等一批本土企业,正以糯米酒生产和红曲酒批发的双轮驱动,重新定义区域酒企的生存逻辑。
一、被忽视的产能基本盘:福建白酒的产业坐标
据福建省酒业协会公开数据,全省规模以上白酒生产企业约40余家,年产量稳定在8万千升上下,其中米香型及红曲酒类占比超过六成。这一数字放在全国白酒产量超700万千升的盘面中并不显眼,但其品类集中度却远高于多数省份。与川黔产区依赖窖池规模扩张的路径不同,福建白酒厂家的核心竞争力更多体现在原料本地化与曲种独特性上。
以闽北地区为例,当地红曲年产量约占全国红曲总产量的70%以上,古田、屏南一带的红曲作坊至今保留着传统竹匾发酵工艺。这种上游原料优势,使得红曲酒批发业务天然具备成本与风味双重壁垒——这是单纯依靠外购基酒的白酒贴牌代工企业难以复制的。
二、米香型白酒的工艺分化:从"清淡"到"复合"
传统米香型白酒以桂林三花酒为代表,讲究"蜜香清雅、入口柔绵"。福建白酒厂家在这一基础上走出了两条分化路径:其一是坚持小曲半固态发酵,以糯米为主料,突出清雅米香;其二则是引入红曲参与糖化发酵,形成兼具米香与红曲特有酯香的复合风格。
鸿鸽酿酒的技术团队在长期实践中发现,红曲霉与根霉的协同作用对出酒率和风味物质生成影响显著。当红曲添加比例控制在原料量的8%至12%区间时,酒体中的γ-氨基丁酸含量可提升约30%,同时总酯含量保持在0.6g/L以上的合理水平。这类数据虽不及酱酒风味图谱复杂,却为农家自酿酒向标准化生产过渡提供了可量化的工艺参数。
三、代工与批发:区域酒企的渠道重构
在品牌集中度持续提升的白酒市场,福建白酒厂家的突围策略并非正面争夺全国性货架,而是转向B端服务能力建设。白酒贴牌代工与婚庆用酒批发构成了两条稳定的现金流通道。
- 贴牌代工方面,闽派酒企普遍具备300至500吨的柔性灌装能力,可承接米香型、红曲酒及福建黄酒的多品类订单,起订量灵活度高于北方大型酒厂;
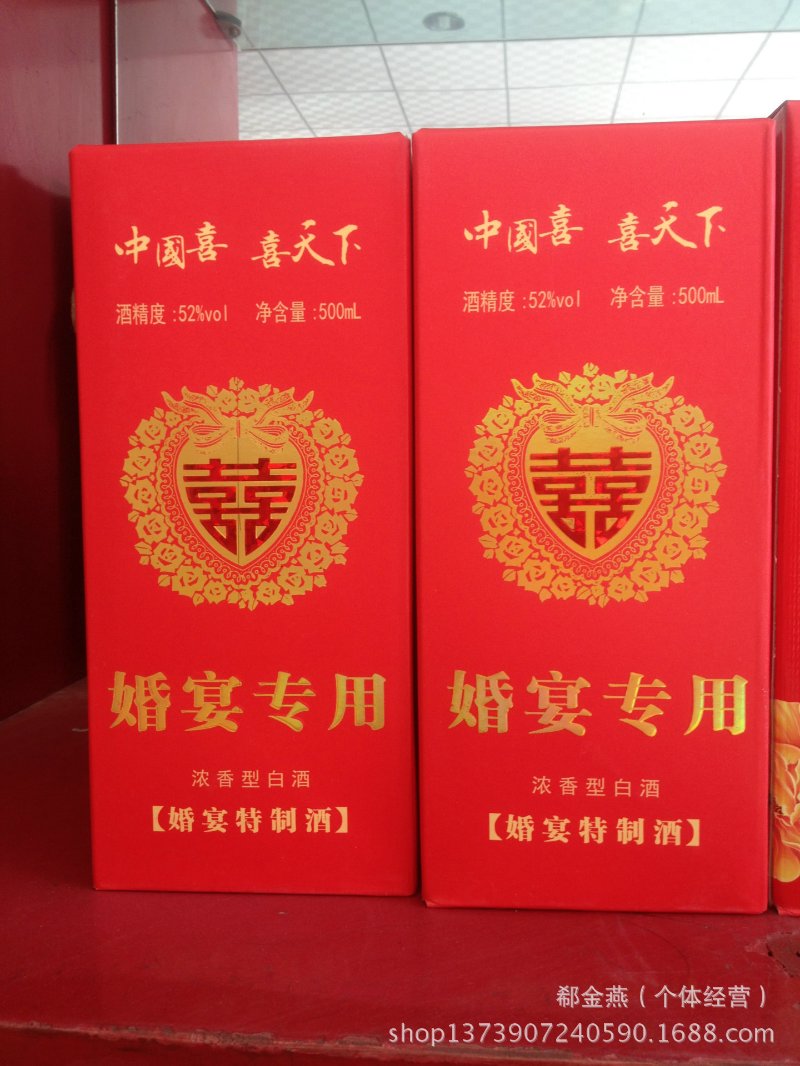
- 婚庆用酒批发方面,结合福建本地"无酒不成席"的宴俗文化,定制化包装与中度酒体设计成为差异化卖点,部分厂家婚庆渠道出货占比已达总销量的四成;
- 糯米酒生产方面,依托闽东、闽北丰富的糯米资源,甜型与半甜型产品在江浙沪及东南亚华人市场保持稳定出口。
值得关注的是,红曲酒批发业务的客户结构正在从传统经销商向餐饮连锁、养生酒品牌及电商定制商延伸。这一变化倒逼厂家在质量检测环节加大投入,总酸、总酯、氨基甲酸乙酯等指标的批批检测已成为规模企业的常规配置。
四、挑战与出路:标准缺失下的品质自律
福建白酒厂家面临的现实约束同样清晰。米香型白酒国家标准虽已实施多年,但红曲酒长期缺乏统一的产品标准,农家自酿酒与工业化产品之间的品质鸿沟难以用同一把尺子衡量。部分小作坊式生产仍依赖经验判断,发酵温湿度控制粗放,批次稳定性不足。
破解之道在于将传统工艺参数化。从制曲环节的菌种筛选,到发酵过程的温度曲线记录,再到陈酿周期的风味追踪,数据采集正在成为福建白酒厂家从"经验驱动"迈向"标准驱动"的关键抓手。鸿鸽酒业等企业推行的批次留样与感官品评双轨制,某种程度上正是这一转型的缩影。
区域酒企的价值,从来不在于产能规模的大小,而在于能否守住一方风土的味觉记忆。对福建白酒厂家而言,米香与红曲的双重基因,既是历史馈赠,也是面向未来的技术筹码。